

MSD Gesundheitspreis 2026
Menu
Key Takeaways
Lipödem gefährdet nicht nur deine Lebensqualität, sondern mitunter auch dein Einkommen. Hier erfährst du, worauf du bei der BU-Versicherung achten musst, wie du die Liposuktion als Selbstzahlerin finanzierst und OP-Kosten geschickt steuerlich geltend machst.
Lipödem am Arbeitsplatz: Wenn die Krankheit den Beruf bedroht
Langes Stehen im Verkauf, stundenlanges Sitzen im Büro oder körperliche Belastungen in der Pflege: Ein Lipödem ist weit mehr als eine sichtbare Fettverteilungsstörung. Die chronische Erkrankung geht mit spürbaren Druck- und Berührungsschmerzen, schweren Beinen und zunehmenden Bewegungseinschränkungen einher. Schätzungen zufolge ist etwa jede zehnte Frau in Deutschland von einem Lipödem betroffen. Als Leitsymptome gelten Druck- und Berührungsschmerz sowie ein Spannungsgefühl im Gewebe, und eine eingeschränkte Lebensqualität ist bei Betroffenen gut dokumentiert. Im Berufsalltag können daraus Leistungseinbußen und Fehlzeiten entstehen, im Verlauf bis hin zu einer ernsthaften Gefährdung der Erwerbstätigkeit.
Zwei Säulen für deine finanzielle Sicherheit
Wenn der eigene Beruf krankheitsbedingt nicht mehr ausgeübt werden kann, gerät das gesamte Leben aus den Fugen. Um Existenzängsten vorzubeugen, ruht deine finanzielle Absicherung auf zwei grundlegenden Säulen: Einerseits geht es um den Schutz deines laufenden Einkommens, falls ein Arbeitsausfall eintritt. Andererseits steht die kluge Finanzierung einer zeitnahen, wirksamen Therapie im Mittelpunkt, damit du als Selbstzahlerin deine Arbeitsfähigkeit nach Liposuktion dauerhaft sichern kannst.
- Säule 1: Absicherung der Existenz – Schutz des monatlichen Einkommens durch eine Berufsunfähigkeitsversicherung oder ein Krankentagegeld bei anhaltender Arbeitsunfähigkeit.
- Säule 2: Gezielte Eigenfinanzierung – Eigenständige Planung und Absicherung der Liposuktion, um nicht jahrelang auf langwierige Genehmigungsverfahren der Krankenkasse angewiesen zu sein.
Die Berufsunfähigkeitsversicherung: Abschluss trotz Lipödem?
Eine Berufsunfähigkeitsversicherung (BU) gehört zu den wichtigsten privaten Absicherungen. Wer jedoch bereits die Diagnose Lipödem in der Patientenakte stehen hat, steht beim Vertragsabschluss vor deutlichen Hürden. Versicherungsgesellschaften stufen ein Lipödem als chronische Erkrankung ein, da im Verlauf weitere Behandlungen oder Fehlzeiten drohen.
Risikozuschläge und Leistungsausschlüsse vermeiden
Wenn du mit einer gesicherten Diagnose einen regulären BU-Antrag stellst, reagieren Versicherer meist mit zwei Optionen: Entweder sie verlangen einen spürbaren Risikozuschlag auf den monatlichen Beitrag oder sie stellen einen Leistungsausschluss für das Lipödem und dessen Folgen aus. Das bedeutet: Wirst du später aufgrund der Lipödem-Beschwerden berufsunfähig, leistet die Versicherung nicht.
Vor jedem Antrag erfolgt eine detaillierte Gesundheitsprüfung. Die Fragen beziehen sich nicht auf dein gesamtes Leben, sondern auf begrenzte Abfragezeiträume: bei ambulanten Behandlungen häufig fünf Jahre, bei stationären Behandlungen zehn Jahre[1]. Wenn du in diesen Zeiträumen wegen Beinschmerzen oder Entstauungstherapien beim Arzt warst, musst du dies wahrheitsgemäß angeben.
Der Weg über die anonyme Risikovoranfrage
Stelle niemals direkt einen unüberlegten Antrag bei einem einzelnen Versicherer. Die deutschen Versicherer betreiben mit dem Hinweis- und Informationssystem (HIS) eine gemeinsame Auskunftei, auf die sie bei der Risikoprüfung zugreifen können[2]. Eine abgelehnte oder erschwerte Antragsannahme kann spätere Anfragen bei anderen Gesellschaften daher deutlich erschweren. Der sicherste Weg ist eine anonyme Risikovoranfrage über spezialisierte Versicherungsmakler:innen oder Versicherungsberater:innen: Die Anfrage wird so weit anonymisiert, dass eine Speicherung und Zuordnung deiner Daten in der zentralen Wagnisdatei nicht möglich ist, sodass du mehrere Gesellschaften prüfen lassen und gezielt das faireste Angebot auswählen kannst[3].
- Abfragezeiträume beachten: Ambulante Arztbesuche der letzten 5 Jahre und stationäre Behandlungen der letzten 10 Jahre gewissenhaft zusammenstellen.
- Vollständigkeit wahren: Fehlangaben können im Leistungsfall wegen Anfechtung zum Verlust des Versicherungsschutzes führen.
- Anonym anfragen: Über unabhängige Makler:innen anonyme Risikovoranfragen einholen, um HIS-Einträge zu vermeiden.
Im Leistungsfall: Wann zahlt die BU bei Arbeitsausfall?
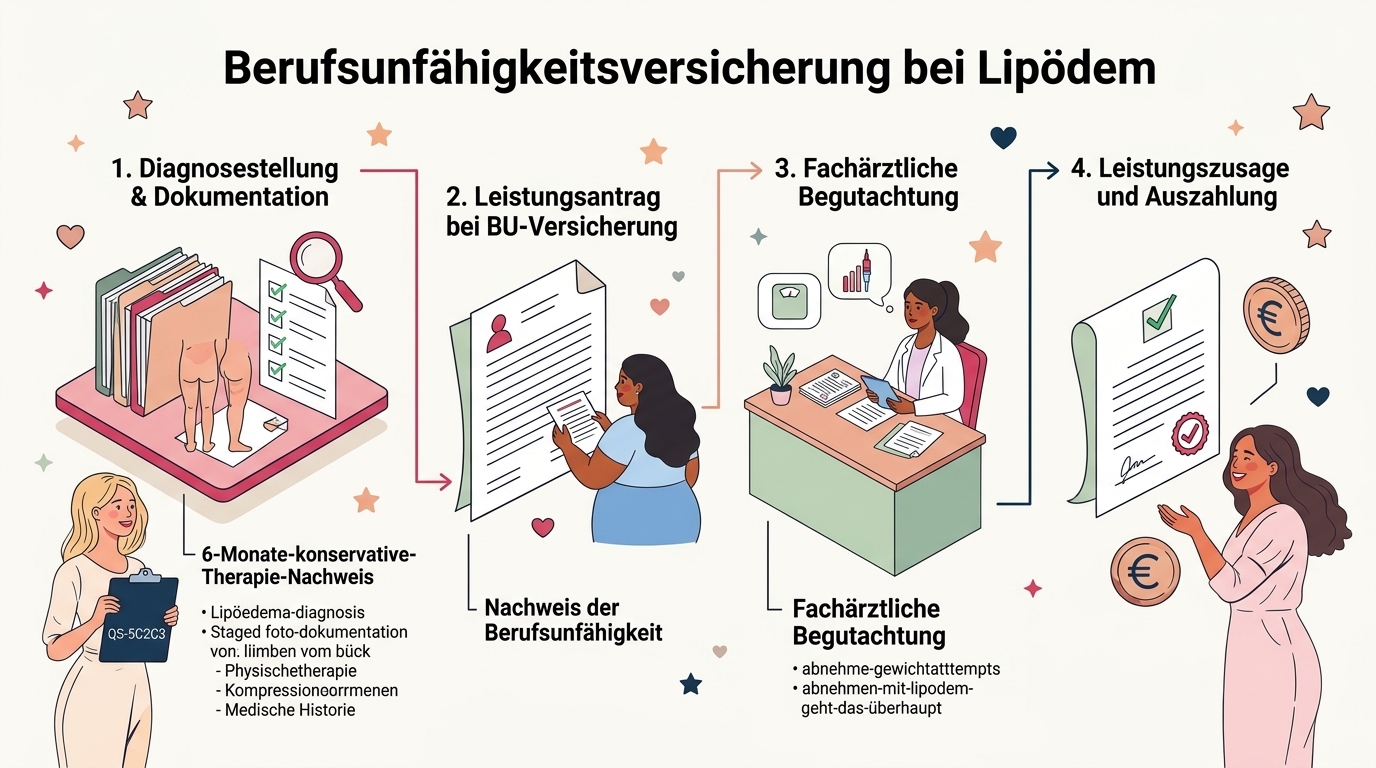
Die Berufsunfähigkeitsversicherung leistet nicht erst, wenn du gar nicht mehr arbeiten kannst. Gesetzlich geregelt ist die Leistungspflicht in § 172 VVG: Berufsunfähig ist, wer seinen zuletzt ausgeübten Beruf, so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war, infolge Krankheit, Körperverletzung oder mehr als altersentsprechendem Kräfteverfall ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kann[4]. In den Versicherungsbedingungen gilt üblicherweise die Schwelle, dass eine Berufsunfähigkeit von mindestens 50 Prozent über einen Zeitraum von voraussichtlich mindestens sechs Monaten vorliegen muss[5].
Ärztliche Dokumentation als Schlüssel
Um deine Ansprüche gegenüber der Versicherung durchzusetzen, reicht eine bloße Krankschreibung nicht aus. Du musst konkret nachweisen, wie das Lipödem deine spezifische berufliche Tätigkeit einschränkt. Hierzu sind präzise ärztliche Gutachten, Schmerztagebücher und lückenlose Belegnachweise über konservative Therapien erforderlich.
Eine strukturierte medizinische Einschätzung wie der DocReport (unsere fachärztliche Telediagnose) bietet dir eine transparente, fachärztliche Dokumentation deines Befundes. Ein solcher fachärztlicher Befundbericht hilft dir dabei, deine Beschwerden objektiv gegenüber Ärzten, Gutachter:innen und Versicherern nachzuweisen.
Selbstzahlerin aus Überzeugung: Wenn die Kasse nicht zahlt
Viele Frauen hoffen auf eine Kostenübernahme der operativen Fettabsaugung (Liposuktion) durch die gesetzliche Krankenversicherung (GKV). Der Gemeinsame Bundesausschuss (G-BA) hat beschlossen, dass die Liposuktion beim Lipödem unter strengen Voraussetzungen ab dem 01.01.2026 als Regelleistung der GKV aufgenommen wird. Doch die Vorgaben sind äußerst restriktiv: So muss der Body-Mass-Index (BMI) zwingend unter 32 kg/m² liegen (bzw. bei einem BMI zwischen 32 und 35 das Waist-to-Height-Ratio unter festgelegten Grenzen), eine sechsmonatige stabile Gewichtsphase nachgewiesen und eine mindestens sechsmonatige konservative Therapie absolviert sein.
Warum sich viele Betroffene für den Selbstzahler-Weg entscheiden
Da der BMI vieler Lipödem-Patientinnen aufgrund der Gewebevermehrung über diesen starren Grenzen liegt oder die monatelange Wartezeit unerträglich wird, entscheiden sich zahlreiche Frauen bewusst dafür, die OP als Selbstzahlerin durchzuführen. So gewinnen sie wertvolle Zeit und bewahren ihre Lebensqualität.
Die Finanzierung einer Liposuktion erfordert jedoch eine vorausschauende Planung. Neben Ersparnissen greifen Selbstzahlerinnen häufig auf spezialisierte medizinische Kredite mit flexiblen Monatsraten zurück. Dabei ist es essenziell, realistische Erwartungen an die OP-Ergebnisse zu bewahren: Das primäre Ziel der Liposuktion ist die dauerhafte Schmerzreduktion und die Wiederherstellung der Beweglichkeit im Job.
| Kriterium | GKV-Kostenübernahme (ab 2026) | Selbstzahler-Weg |
|---|---|---|
| BMI-Vorgabe | BMI zwingend unter 32 kg/m² (bzw. WHtR-Regel bis BMI 35) | Keine starren GKV-Grenzen, individuelle chirurgische Indikation |
| Voraussetzungen | Mind. 6 Monate konservative Therapie & 6 Monate stabiles Gewicht | Individuelle Terminvergabe nach fachärztlicher Aufklärung |
| Wartezeiten | Teils langwierige Genehmigungs- und Begutachtungsverfahren | Direkte Behandlungsplanung mit der Spezialklinik |
Steuerliche Entlastung: Liposuktion als außergewöhnliche Belastung
Wenn du die Liposuktion selbst bezahlst, musst du diese hohe finanzielle Summe nicht komplett alleine tragen. Das Finanzamt beteiligt sich unter bestimmten Umständen an deinen Krankheitskosten. Medizintechnisch und therapeutisch notwendige Ausgaben lassen sich in der jährlichen Einkommensteuererklärung als außergewöhnliche Belastung gemäß § 33 EStG geltend machen.
Das Grundsatzurteil des Bundesfinanzhofs (BFH)
Jahrelang forderten Finanzämter vorab erstellte amtsärztliche Gutachten oder Bescheinigungen des Medizinischen Dienstes. Mit dem wegweisenden BFH-Urteil vom 23. März 2023 (Az. VI R 39/20)[6] hat das oberste deutsche Finanzgericht jedoch klargestellt: Aufwendungen für eine Liposuktion zur Behandlung eines Lipödems können jedenfalls ab dem Jahr 2016 ohne vorherige Vorlage eines amtsärztlichen Gutachtens als außergewöhnliche Belastung berücksichtigt werden.
Der BFH begründete dies damit, dass über die medizinische Indikation und Wirksamkeit der Liposuktion bei Lipödem unter Fachmediziner:innen kein nennenswerter Streit mehr besteht und es sich nicht um einen kosmetischen Eingriff handelt. Diese Erleichterung bringt Selbstzahlerinnen eine spürbare steuerliche Rückerstattung, die die Gesamtkosten der Behandlung effektiv senkt.
- Ärztliche Verordnung sichern: Lass dir vor dem Eingriff die medizinische Notwendigkeit der Liposuktion von einer Fachärztin oder einem Facharzt schriftlich attestieren.
- Belege lückenlos sammeln: Hebe alle Arztrechnungen, Klinikrechnungen, Medikamentenquittungen und Fahrtkostenakten auf.
- Zum zumutbaren Eigenanteil informieren: Die Steuerminderung greift, sobald deine Krankheitskosten die individuelle zumutbare Belastungsgrenze übersteigen.
Folgekostenversicherung: Finanzieller Schutz nach der OP
Jeder operative Eingriff birgt medizinische Risiken. Bei einer Liposuktion kann es in seltenen Fällen zu Komplikationen wie Wundheilungsstörungen, Nachblutungen oder Infektionen kommen, die eine Nachbehandlung oder einen erneuten Krankenhausaufenthalt erforderlich machen.
Das Kostenrisiko nach § 52 Abs. 2 SGB V
Wer eine Operation als Selbstzahlerin durchführen lässt, sollte das Kostenrisiko bei Komplikationen kennen. Nach § 52 Abs. 2 SGB V muss die Krankenkasse Versicherte in angemessener Höhe an den Kosten beteiligen und das Krankengeld ganz oder teilweise versagen oder zurückfordern, wenn sich diese eine Krankheit durch eine medizinisch nicht indizierte ästhetische Operation zugezogen haben[7]. Bei einer medizinisch begründeten Liposuktion greift diese Regel nicht automatisch, doch die Einordnung liegt zunächst bei der Kasse, weshalb eine sorgfältige ärztliche Indikationsdokumentation wichtig ist.
Mit einer Folgekostenversicherung auf der sicheren Seite
Damit im Fall einer Komplikation keine unkalkulierbaren Rechnungen für Nachoperationen oder Klinikaufenthalte auf dich zukommen, ist der rechtzeitige Abschluss einer speziellen Folgekostenversicherung dringlich zu empfehlen. Diese Versicherung fängt das finanzielle Risiko von Nachbehandlungen zuverlässig ab. Langzeitbeobachtungen bestätigen den Nutzen von Langzeitstudien zur operativen Therapie, wenn auch der finanzielle Rahmen rundum abgesichert ist.
| Risikobereich | Ohne Folgekostenversicherung | Mit Folgekostenversicherung |
|---|---|---|
| Kosten bei Komplikationen | Volles eigenes finanzielles Risiko für Nachbehandlungen & Kassen-Rückforderungen | Übernahme der Nachbehandlungskosten durch die Versicherung |
| Absicherungsdauer | Kein Schutz nach dem Eingriff | Schutz für 1 bis 3 Jahre nach der Liposuktion wählbar |
| Finanzielle Planbarkeit | Unkalkulierbare Zusatzkosten im Notfall | Fester, einmaliger Versicherungsbeitrag vor der OP |
Langfristige Erwerbsfähigkeit: Dein ganzheitliches Konzept
Eine erfolgreiche Liposuktion und eine solide private Absicherung schaffen ein starkes Fundament für deine berufliche und persönliche Zukunft. Doch weder eine Operation noch eine Versicherungspolice ersetzen das tägliche, eigenverantwortliche Selbstmanagement bei einer chronischen Erkrankung. Das Lipödem erfordert eine langfristige Aufmerksamkeit, um deine Schmerzfreiheit, Beweglichkeit und Lebensqualität dauerhaft zu bewahren.
Strukturierte Alltagsbegleitung durch LipoAlly App
Um deine Erwerbsfähigkeit nachhaltig zu sichern, braucht es ein ganzheitliches Therapiekonzept. Hier setzt die LipoAlly App an: Sie begleitet dich über 12 Monate hinweg mit wissenschaftlich fundierten Wissensmodulen, Ernährungs- und Bewegungskonzepten, Symptom-Tracking sowie expertengestütztem Coaching im Alltag. Die Kosten für die LipoAlly App werden von unseren Partnerkrankenkassen übernommen, sodass du ohne zusätzliche finanzielle Belastung eine professionelle Betreuung erhältst.
Bei LipoCheck verstehen wir deine Situation aus nächster Nähe. Wir möchten dich dabei unterstützen, Klarheit statt Unsicherheit in deinen Versorgungs- und Finanzierungsweg zu bringen. Mit den digitalen Lösungen von LipoCheck – von der präzisen Telemedizin bis hin zu strukturierter Therapiebegleitung – begleiten wir dich auf deinem Weg zu mehr Lebensqualität und langfristiger Erwerbsfähigkeit.
- Strukturierte Diagnose & Dokumentation: Fachärztliche Nachweise nutzen, um Ansprüche bei BU und Krankenkassen fundiert zu begründen.
- Ganzheitliches Selbstmanagement: Die LipoAlly App im Alltag einsetzen, um Gewebe und Muskeln durch gezielte Übungen und Bewegung zu stärken.
- Nachhaltiger Arbeitserhalt: Durch das Zusammenspiel aus Absicherung, OP und Nachsorge beruflich schmerzfrei und leistungsfähig bleiben.
More Links
FAQ
Kann ich mit Lipödem eine Berufsunfähigkeitsversicherung abschließen?
Ja, der Abschluss ist grundsätzlich möglich. Du musst jedoch den Gesundheitsfragebogen, der meist die Behandlungen der letzten 5 Jahre abfragt, ehrlich beantworten. Oft erheben Versicherer einen Risikozuschlag oder schließen das Lipödem aus. Stelle unbedingt eine anonyme Risikovoranfrage über eine Fachperson.
Zahlt die BU bei einem Arbeitsausfall durch Lipödem?
Die Versicherung zahlt nur, wenn du aufgrund der Lipödem-Symptome für voraussichtlich sechs Monate zu mindestens 50 Prozent berufsunfähig bist. Das Lipödem als Diagnose allein reicht nicht aus; deine Schmerzen und Einschränkungen müssen ärztlich zweifelsfrei dokumentiert sein.
Warum entscheiden sich viele Frauen für die Selbstzahler-Liposuktion?
Auch wenn die Liposuktion ab 2026 Kassenleistung wird, sind die Hürden enorm hoch. Du musst beispielsweise sechs Monate konservative Therapie nachweisen und zwingend einen BMI unter 32 haben. Viele Patientinnen erfüllen das nicht, möchten freie Arztwahl oder wollen Wartezeiten vermeiden.
Kann ich die Kosten für die Liposuktion von der Steuer absetzen?
Ja. Das Urteil des Bundesfinanzhofs (VI R 39/20) aus dem Jahr 2023 hat bestätigt, dass du die Operationskosten als außergewöhnliche Belastung steuerlich geltend machen kannst. Ein vorab erstelltes amtsärztliches Gutachten ist dafür mittlerweile nicht mehr erforderlich.
Was ist eine Folgekostenversicherung und brauche ich sie?
Eine Folgekostenversicherung springt ein, wenn nach deiner selbst gezahlten Liposuktion Komplikationen wie Nachblutungen auftreten. Da gesetzliche Kassen Eingriffe oft erst ab Stadium 3 übernehmen, zahlen sie bei Selbstzahlerinnen in früheren Stadien meist nicht für Nachbehandlungen. So schützt du dich vor versteckten Kosten.